¿Cómo funciona el seguro si no tienes culpa en un accidente en Georgia?
Explicamos, en lenguaje sencillo, cómo se conecta el seguro del otro conductor con sus lesiones, su tratamiento médico y su propia póliza, para que pueda tomar decisiones con más claridad.
Por Adanna Ugwonali · Publicado 20 de octubre de 2026
¿Cómo funciona el seguro si no es su culpa?
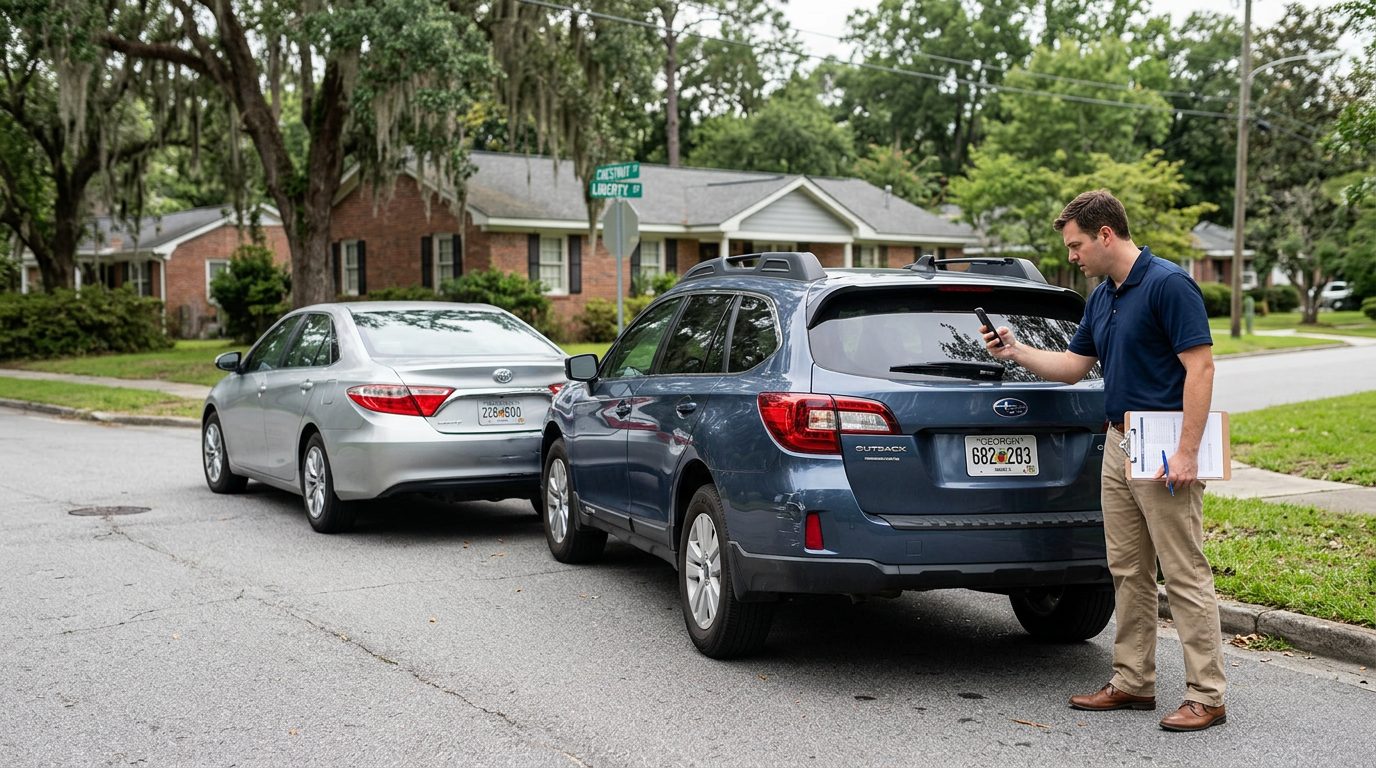
Si usted resultó herido en un choque o una caída que causó otra persona, el seguro de responsabilidad civil del responsable suele ser la principal fuente de pago. ¿Cómo funciona el seguro si no es su culpa? En Georgia, esa cobertura paga los daños que causó el responsable, y su propia póliza puede ayudarle con su vehículo y con algunas facturas. Esta guía explica cada parte para personas con lesiones graves que requieren atención médica real, como fracturas, hospitalizaciones, lesiones cerebrales o espinales y muerte por negligencia.
Si un accidente le dejó una fractura, una lesión cerebral o una pérdida familiar mientras otra persona tenía la culpa, no tiene que resolver las llamadas del seguro solo. Nuestro equipo puede conversarlo con usted. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
La respuesta breve para los conductores de Georgia
Los reclamos por lesiones en Georgia se basan en la culpa, por lo que el seguro de responsabilidad civil del responsable es donde comienzan la mayoría de los reclamos por lesiones graves. El estatuto de prorrateo de culpa de Georgia exige que el juzgador de los hechos asigne a cada persona un porcentaje de culpa. Luego, cada persona responsable paga solo su propia parte, porque los daños “no constituirán responsabilidad solidaria entre las personas responsables” (O.C.G.A. § 51-12-33-pdf.pdf)-pdf.pdf)-pdf.pdf)-pdf.pdf)).
El estatuto también establece que si usted es 50 por ciento o más responsable, no puede recuperar daños (O.C.G.A. § 51-12-33). Esta regla importa incluso cuando usted cree que el otro conductor causó el choque. Las aseguradoras suelen examinar de cerca el informe del accidente y las declaraciones de testigos para determinar quién tuvo la culpa.
Los límites de responsabilidad civil pueden ser mucho más bajos que el costo de una lesión grave. Una fractura que requiere cirugía o una lesión cerebral que necesita cuidados a largo plazo puede costar más de lo que paga una sola póliza. Por eso vale la pena revisar con cuidado su propia cobertura.
Esta guía se centra en lesiones graves con tratamiento médico real. No cubre golpes menores que nunca requirieron atención médica.
Lo que cubre el seguro de responsabilidad civil cuando usted no tuvo la culpa
La cobertura de responsabilidad civil del conductor responsable paga los daños de la persona lesionada, hasta los límites de la póliza. La responsabilidad civil por lesiones corporales paga las lesiones a otras personas en un choque que causó el conductor asegurado. En un reclamo por lesiones graves, eso puede incluir facturas médicas, ingresos perdidos y dolor y sufrimiento, dentro de esos límites.
La responsabilidad civil por daños a la propiedad paga por su vehículo u otros bienes que dañó el conductor responsable. Es una cobertura separada, con su propio límite.
Las pólizas establecen un límite por persona y un límite por accidente. Si varias personas resultaron heridas, pueden compartir la cantidad por accidente. Una póliza pequeña puede dejar una lesión grande cubierta solo en parte.
La cobertura de responsabilidad civil no es dinero automático. La aseguradora puede cuestionar cómo ocurrió el choque o qué tan grave es su lesión. La regla de evitación de Georgia también es importante. El estatuto dice que si usted, con cuidado ordinario, “pudo haber evitado las consecuencias para sí mismo causadas por la negligencia del demandado”, usted “no tiene derecho a recuperar” (O.C.G.A. § 51-11-7-2017-pdf.pdf)-2017-pdf.pdf)-2017-pdf.pdf)-2017-pdf.pdf)). Tenga esto en cuenta cuando hable con la aseguradora.
Quién paga qué: la cobertura de responsabilidad civil frente a su propia póliza
La cobertura de responsabilidad civil paga las pérdidas de la otra parte. Su propia póliza paga su vehículo y puede pagar parte de sus gastos médicos.
La cobertura de colisión paga la reparación de su automóvil, menos su deducible. Funciona sin importar quién causó el choque, siempre que la tenga contratada.
La cobertura de pagos médicos, si su póliza la incluye, puede pagar facturas médicas después de un choque. Puede aplicarse sin importar la culpa. La página de declaraciones de su póliza indica si la tiene.
Según el O.C.G.A. § 33-7-11-pdf.pdf)-pdf.pdf), los límites de cobertura contra conductores sin seguro se fijan a elección del asegurado.
La cobertura contra conductores sin seguro también se aplica a conductores con seguro insuficiente. Puede ayudar cuando el conductor responsable tiene seguro pero no lo suficiente para cubrir sus pérdidas. La redacción de su póliza determina cómo funciona.
¿Debe presentar un reclamo con su propia aseguradora?
Muchas personas presentan el reclamo con su propia aseguradora para recibir un pago más rápido por el automóvil o las facturas médicas. Aun así, esta decisión tiene ventajas y desventajas que conviene sopesar antes.
Su aseguradora puede pagar primero y luego reclamar el reembolso a la aseguradora del conductor responsable. Este proceso se llama subrogación. Puede afectar cómo avanza su reclamo y quién gestiona la recuperación.
Presentar el reclamo también puede implicar gastos de su bolsillo. Puede tener que pagar un deducible, y el reclamo puede aparecer en su historial de seguros. Pregunte a su aseguradora cómo trata los reclamos en los que usted no tuvo la culpa antes de presentarlo.
La mayoría de las pólizas exigen aviso oportuno de un accidente, incluso cuando usted no tuvo la culpa. Reporte el choque sin demora. Un reporte tardío puede crear problemas con su cobertura.
Recuperar su deducible del conductor responsable
En un choque con lesiones graves o pérdida total, puede ser posible recuperar su deducible de colisión del conductor responsable o de la aseguradora de ese conductor. El proceso depende de quién pagó las reparaciones y de cómo se gestionó el reclamo.
Comience reuniendo sus documentos. Guarde el presupuesto de reparación, los recibos, el número de reclamo, la referencia del informe policial y las fotos del daño. Estos registros respaldan cualquier solicitud para que le reembolsen su deducible.
Mantenga los gastos del automóvil y los gastos médicos en expedientes separados. Cada uno tiene su propia línea de reclamo y su propia documentación. Mezclarlos dificulta saber qué se pagó y qué todavía se debe.
Si su aseguradora pagó las reparaciones, pregunte cómo maneja su deducible en cualquier esfuerzo de recuperación. Obtenga la respuesta por escrito cuando sea posible.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Cómo tratar con el ajustador de seguros del otro conductor
El ajustador trabaja para la aseguradora del conductor responsable, por lo que el ajustador no está de su lado. Tenga esto presente en cada llamada.
Piense bien antes de dar una declaración grabada. Limítese a los hechos que conoce y diga claramente cuando no sepa algo. No adivine sobre la velocidad, la distancia o el tiempo.
Las ofertas tempranas suelen llegar antes de que alguien sepa qué tan grave será una fractura, una lesión cerebral o una lesión espinal. Aceptar demasiado pronto puede ser un error costoso. Pida tiempo para ver a su médico y entender primero su condición.
Lea cada liberación antes de firmarla. Una liberación firmada puede terminar su reclamo, así que sepa exactamente qué renuncia. Lleve un registro de llamadas, cartas y ofertas, con fechas y nombres.
Facturas médicas, seguro de salud y cómo conservar los registros
Georgia limita los daños por gastos médicos al valor de la atención necesaria. El estatuto dice que los daños especiales por gastos médicos se limitan a “el valor razonable de la atención, el tratamiento o los servicios médicamente necesarios” (O.C.G.A. § 51-12-1.1-pdf.pdf)-pdf.pdf)-pdf.pdf)-pdf.pdf)). Sus registros deben mostrar por qué se necesitó cada tratamiento.
Si tiene seguro de salud, las reglas son más detalladas. El estatuto hace relevantes tanto los montos cobrados como “los montos realmente necesarios para satisfacer esos cargos” según el contrato de seguro. Esto es cierto tanto si usó el seguro como si no (O.C.G.A. § 51-12-1.1-pdf.pdf)-pdf.pdf)-pdf.pdf)-pdf.pdf)).
Algunas personas reciben tratamiento bajo una carta de compromiso de pago. Es una promesa de pagar con cargo a cualquier acuerdo o sentencia. El estatuto hace que esa carta, los cargos detallados y cualquier referido sean relevantes y sujetos a descubrimiento en una demanda (O.C.G.A. § 51-12-1.1-pdf.pdf)-pdf.pdf)-pdf.pdf)-pdf.pdf)).
Consulte a un médico para la evaluación y el seguimiento. Guarde cada factura, diagnóstico, resultado de imagen y nota de trabajo. Las interrupciones en el tratamiento dan a la otra parte algo que cuestionar, así que cumpla sus citas y anote por qué ocurrió cualquier interrupción.
Plazos que aplican aunque usted no tuvo la culpa
Georgia generalmente exige que las demandas por lesiones a una persona se presenten “dentro de los dos años posteriores a que surja el derecho de acción” (O.C.G.A. § 9-3-33-2023-pdf.pdf)-2023-pdf.pdf)-2023-pdf.pdf)-2023-pdf.pdf)). El plazo comienza cuando surge el derecho de acción, un término legal. En muchos casos de lesiones, esa es la fecha del choque.
El mismo estatuto tiene otros plazos para ciertos reclamos. Establece un año para las lesiones a la reputación y cuatro años para las acciones que involucran pérdida de consorcio. No suponga que los dos años aplican a todos los reclamos.
Las pólizas de seguro tienen sus propios requisitos de aviso. Pueden ser más cortos que el plazo para demandar, por lo que una demora en reportar puede perjudicar un reclamo aunque el plazo judicial todavía esté lejos.
La evidencia también se desvanece. Las marcas de frenado, las grabaciones de cámaras y la memoria de los testigos se vuelven más difíciles de usar con el tiempo. Actuar temprano protege las pruebas que necesitará.
Cuando un ser querido ha fallecido: cómo se aplica el seguro a las familias
El estatuto permite la recuperación, en caso de muerte de un cónyuge o de un padre, de “el valor total de la vida del difunto, según lo demuestre la evidencia” (O.C.G.A. § 51-4-2-pdf.pdf)-pdf.pdf)-pdf.pdf)-pdf.pdf)). El estatuto también fija la parte del cónyuge. El cónyuge “recibirá no menos de un tercio de tal recuperación” (O.C.G.A. § 51-4-2-pdf.pdf)-pdf.pdf)-pdf.pdf)-pdf.pdf)).
Cuando la muerte resulta de negligencia criminal u otra negligencia, el representante personal puede recuperar “los gastos funerarios, médicos y otros gastos necesarios que resulten de la lesión y la muerte” (O.C.G.A. § 51-4-5-2017-pdf.pdf)-2017-pdf.pdf)-2017-pdf.pdf)-2017-pdf.pdf)).
Las familias suelen revisar tres fuentes de seguro. Son los límites de responsabilidad civil del conductor responsable, la cobertura propia de la persona fallecida y cualquier cobertura contra conductores sin seguro. Cada una puede aplicarse de manera distinta, por lo que conviene reunir todas las pólizas desde el principio.
Las familias también enfrentan el duelo y los trámites al mismo tiempo. Mantener organizados el informe del accidente, los registros médicos y las facturas funerarias puede aliviar la carga.
Camiones comerciales: pólizas diferentes, preguntas diferentes
Las normas federales establecen un seguro mínimo para muchos transportistas comerciales. La tabla federal indica 750,000 dólares de responsabilidad pública para transportistas por cuenta ajena de propiedad no peligrosa en el comercio interestatal o extranjero, con un peso bruto vehicular nominal de 10,001 libras o más (49 CFR § 387.9). Esa cifra federal es un punto de partida, no una medida del valor de su reclamo.
Las normas federales sobre calificación de conductores se encuentran en el 49 CFR § 391.11, que prohíben que una persona conduzca un vehículo motor comercial a menos que esté calificada para hacerlo. Los registros bajo estas normas pueden ser importantes en un reclamo por un choque con camión.
El Instituto de Seguros para la Seguridad en las Carreteras publica datos sobre fatalidades en camiones grandes. Esos datos pueden ayudar a las familias a entender los riesgos en estos choques.
Un choque con camión puede involucrar a más de una parte, cada una con su propia cobertura.
Si un accidente le dejó una fractura, una lesión cerebral o una pérdida familiar mientras otra persona tenía la culpa, no tiene que resolver las llamadas del seguro solo. Nuestro equipo puede conversarlo con usted. Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Hable con la abogada Adanna Ugwonali sobre su choque
Puede hablar con Ugwonali Law Group sobre cómo se aplica el seguro a su choque, en inglés o en español. La firma atiende casos de lesiones graves en el área metropolitana de Atlanta y en todo Georgia, incluidos choques de camiones, choques de automóviles, muerte por negligencia, lesión cerebral traumática, lesión de la médula espinal y responsabilidad por la propiedad.
Preguntas frecuentes
¿Cómo funciona el seguro si no es su culpa?
El seguro de responsabilidad civil del conductor responsable paga los daños de la persona lesionada, hasta sus límites. Su propia póliza puede cubrir su automóvil y algunas facturas médicas.
¿Seguirá pagando el seguro si usted tuvo parte de la culpa?
Georgia reduce los daños según su porcentaje de culpa. No puede recuperar daños si usted es 50 por ciento o más responsable (O.C.G.A. § 51-12-33-pdf.pdf)-pdf.pdf)-pdf.pdf)-pdf.pdf)).
¿Cuánto tiempo tengo para presentar una demanda por lesiones en Georgia?
Georgia generalmente permite dos años posteriores a que surja el derecho de acción por lesiones a una persona (O.C.G.A. § 9-3-33-2023-pdf.pdf)).
¿Pagará mi seguro de salud después de un choque que yo no causé?
El seguro de salud puede pagar las facturas del tratamiento. La ley de Georgia hace relevantes en un reclamo los montos necesarios para satisfacer esos cargos (O.C.G.A. § 51-12-1.1-pdf.pdf)-pdf.pdf)-pdf.pdf)-pdf.pdf)).
Si un choque ha dejado a usted o a un ser querido con una hospitalización, una lesión grave o una pérdida, no tiene que resolver el seguro por su cuenta. Comuníquese con la firma para analizar sus opciones, en inglés o en español. Solicite una evaluación gratuita de su caso.
Esta página es información general y no constituye asesoramiento legal. Los resultados dependen de los hechos de cada caso, y no se promete ningún resultado.
Las piezas principales de un caso de seguro
El seguro del responsable
Cuando otra persona causa el choque, su póliza de responsabilidad civil es el punto de partida para la reclamación por los daños sufridos.
Su propia póliza
Su seguro de auto puede ayudar con los daños a su vehículo y con algunos gastos médicos, según lo que tenga contratado.
Sus registros médicos
Las citas, los estudios y las recomendaciones de su médico son la base para explicar el alcance de sus lesiones.
Los plazos importan
Cada situación es distinta. Hablar pronto con la abogada Adanna Ugwonali le permite entender las fechas que pueden aplicar a su caso.
Antes de hablar con la aseguradora
Una llamada de la aseguradora del otro conductor no siempre significa que deba dar una declaración o firmar documentos. Consulte primero con nuestro equipo antes de firmar nada o de aceptar una oferta.
Cómo podemos ayudarle
Explicación clara
Le explicamos el proceso legal y médico en español o en inglés, paso a paso, para que sepa qué esperar.
Organización de documentos
Nuestro equipo le ayuda a reunir informes del choque, registros médicos y comunicaciones con las aseguradoras.
Atención desde la primera llamada
Nuestro personal de admisión le atiende por teléfono y le indica los siguientes pasos.
Si usted o un ser querido resultó gravemente herido, hable con Adanna Ugwonali sobre su caso. La consulta inicial es gratuita, confidencial y sin compromiso.
Áreas de práctica relacionadas
- Accidentes automovilísticos en Georgia: lo que las personas lesionadas deben saber antes de llamar a un abogado
- Reclamaciones por lesiones en accidentes de vehículos de transporte compartido en Georgia: quién puede ser responsable